Start / Ratgeber / Stundensatz berechnen
Stundensatz berechnen 2026: Formel, Tabellen und drei Rechenbeispiele
Wer als Selbstständiger 3.500 € netto im Monat behalten will, braucht 2026 einen Stundensatz von mindestens 73 €. Hier stehen die Formel, zwei Tabellen zum Ablesen und drei durchgerechnete Beispiele, mit denen du deinen eigenen Satz kalkulierst.
Text: Andy Staudinger, selbstständiger Web- und App-Entwickler. Zuletzt geprüft am 6. November 2026.
Kurz gesagt
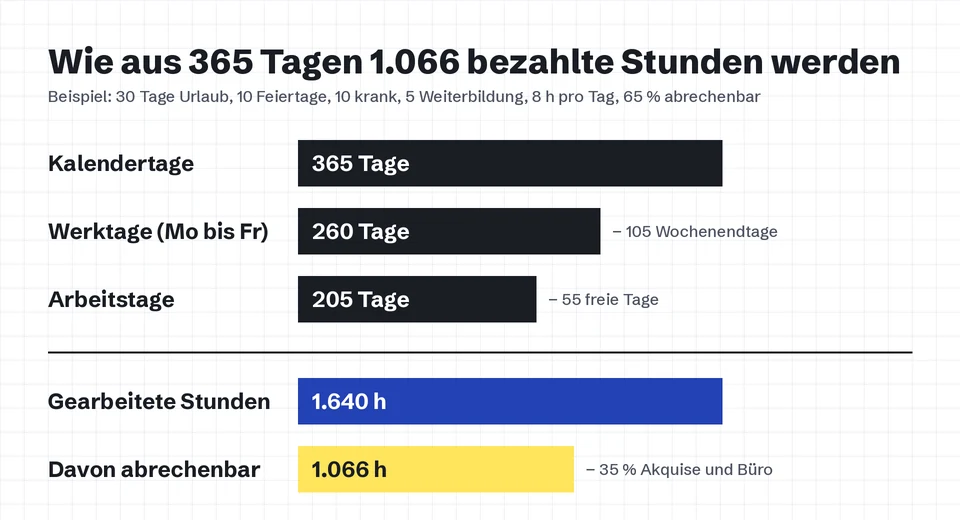
- Von rund 260 Werktagen bleiben nach Urlaub, Feiertagen, Krankheit und Weiterbildung etwa 205 Arbeitstage.
- Abrechenbar sind davon meist nur 60 bis 70 % der Zeit. Mit 8 Stunden pro Tag kommst du auf rund 1.066 Stunden im Jahr.
- Kranken- und Altersvorsorge zahlst du komplett selbst. Als Angestellter trägt der Arbeitgeber etwa die Hälfte.
- Die Formel: (Gewinn vor Steuern + Betriebskosten) ÷ abrechenbare Stunden.
- Der Tagessatz ist der Stundensatz mal die Stunden, die ein Arbeitstag beim Kunden hat.
Was ist ein Stundensatz?
Der Stundensatz ist der Preis, den du einem Kunden für eine Stunde deiner Arbeit berechnest. Für Selbstständige und Freiberufler muss er alles decken: dein privates Netto, Kranken- und Altersvorsorge, Einkommensteuer, Betriebskosten und die Zeit, die kein Kunde bezahlt.
Dabei gibt es zwei Zahlen, die du auseinanderhalten solltest. Der Mindestsatz ist das, was du aus deinen eigenen Kosten und Zielen berechnest. Der Marktpreis ist das, was Kunden in deiner Branche und Region für vergleichbare Arbeit zahlen.
| Merkmal | Mindestsatz | Marktpreis |
|---|---|---|
| Grundlage | deine Kosten, Vorsorge, Steuern und Stunden | Angebot und Nachfrage in deinem Fachgebiet |
| Ermittlung | Rechnung mit der Formel unten | Gespräche mit Kollegen, Ausschreibungen, Kundenfeedback |
| Bedeutung | Untergrenze, darunter zahlst du drauf | Obergrenze dessen, was Kunden ohne Weiteres akzeptieren |
| Ändert sich | mit Beiträgen, Kosten und Steuertarif | mit Erfahrung, Spezialisierung und Nachfrage |
Liegt der Marktpreis über deinem Mindestsatz, verlangst du den Marktpreis. Liegt er darunter, hast du ein Geschäftsmodell-Problem und musst Kosten, Quote oder Spezialisierung ändern.
Warum ist der Stundensatz nicht das Gehalt geteilt durch 160?
Weil dich als Angestellter der Arbeitgeber auch für Urlaub, Krankheit und Feiertage bezahlt und rund die Hälfte der Sozialversicherung trägt. Das alte Bruttogehalt durch 160 Monatsstunden zu teilen, ist deshalb der häufigste Denkfehler. Als Selbstständiger verdienst du all das in den Stunden, die du einem Kunden berechnen kannst.
| Posten | Angestellt | Selbstständig |
|---|---|---|
| Urlaub | bezahlt, mindestens 24 Werktage bei 6-Tage-Woche, also 20 Tage bei 5-Tage-Woche (§ 3 BUrlG) | unbezahlt, muss im Stundensatz stecken |
| Krankheit | Entgeltfortzahlung bis 6 Wochen (§ 3 EFZG) | kein Einkommen, außer du versicherst ein Krankentagegeld |
| Kranken- und Rentenversicherung | Arbeitgeber zahlt rund die Hälfte | du zahlst alles allein |
| Arbeitsmittel, Büro, Software | stellt der Arbeitgeber | Betriebskosten |
| Akquise und Verwaltung | bezahlte Arbeitszeit | Arbeitszeit, die dir kein Kunde zahlt |
Welche Formel gilt für den Stundensatz?
Stundensatz = (Wunsch-Netto + Vorsorge + Einkommensteuer + Betriebskosten) ÷ abrechenbare Stunden, alles auf ein Jahr gerechnet. Die ersten drei Posten zusammen ergeben den Gewinn, den du brauchst. Mit den Kosten wird daraus der nötige Umsatz.
Die Stundensatz-Formel mit den Zahlen aus Beispiel 1: (42.000 € + 16.200 € + 13.903 € + 4.800 €) ÷ 1.066 h = 73 €. Das Ergebnis rundest du immer auf volle Euro auf, nie ab.
Die Einkommensteuer ist der einzige Posten, den du nicht einfach addieren kannst. Sie hängt vom Gewinn ab, und der hängt wieder von der Steuer ab. Der Stundensatz-Rechner löst das, indem er den Gewinn sucht, bei dem nach Steuern genau dein Ziel übrig bleibt.
Wie kalkulierst du deinen Stundensatz in 4 Schritten?
Du ermittelst die abrechenbaren Stunden, addierst Lebenshaltung und Vorsorge, schlägst die Steuer auf und teilst Gewinn plus Kosten durch die Stunden. Jeder Schritt braucht eine konkrete Zahl aus deinem Alltag, keine Schätzung aus dem Bauch.
1. Abrechenbare Stunden ermitteln
Ein Jahr hat rund 260 Werktage. Zieh ab, was du nicht arbeitest: Urlaub, Feiertage, die auf Werktage fallen (je nach Bundesland 9 bis 13 im Jahr), Krankheitstage und Weiterbildung. Mit 30 Tagen Urlaub, 10 Feiertagen, 10 Krankheitstagen und 5 Tagen Weiterbildung bleiben 205 Arbeitstage.
Jetzt der wichtigste Faktor: Wie viel davon kannst du abrechnen? Angebote, Akquise, E-Mails, Buchhaltung und Steuer kosten Zeit, die kein Kunde bezahlt. Schreib vier Wochen lang jede Arbeitsstunde mit, dann kennst du deine Quote.
Viele landen bei 60 bis 70 %. Bei 8 Stunden pro Tag und 65 % sind das 205 × 8 × 0,65 = 1.066 Stunden im Jahr.
2. Lebenshaltung und Vorsorge zusammenrechnen
Starte mit dem Netto, das du privat brauchst: Miete, Leben, Sparen. Dazu kommen Kranken- und Pflegeversicherung und deine Altersvorsorge, denn beides zahlst du aus deinem Gewinn. Rechne die Monatswerte mal 12.
3. Einkommensteuer aufschlagen
Auf deinen Gewinn zahlst du Einkommensteuer nach § 32a EStG, ab einer Einkommensteuer von 20.350 € auch Soli (§ 3 SolzG). Ein Teil deiner Vorsorge mindert das zu versteuernde Einkommen. Weil der Tarif progressiv ist, steigt der Steueranteil mit jedem zusätzlichen Euro Gewinn.
Im Beispiel 1 gehen 19,3 % des Gewinns an das Finanzamt. Dieses Geld legst du laufend zurück, wie das geht, steht im Ratgeber Steuerrücklage bilden.
4. Betriebskosten dazu und teilen
Zähle alle laufenden Kosten: Software, Hardware (auf die Nutzungsdauer verteilt), Büro, Telefon, Berufshaftpflicht, Steuerberatung, Weiterbildung. Gewinn plus Kosten ergibt den nötigen Umsatz. Den teilst du durch die abrechenbaren Stunden.
Welchen Stundensatz brauchen Webentwickler, Grafikdesigner und Texter?
In den drei Beispielen kommen 73 €, 59 € und 47 € pro Stunde heraus. Alle Werte sind Annahmen zum Nachvollziehen, keine Durchschnittswerte der Branche. Gerechnet mit Einzelveranlagung, ohne Kirchensteuer, mit 10 Krankheitstagen, 10 Feiertagen und 5 Tagen Weiterbildung.
Beispiel 1: Stundensatz Webentwickler, Vollzeit
Annahmen: 3.500 € netto, 850 € Kranken- und Pflegeversicherung, 500 € Altersvorsorge, 400 € Betriebskosten im Monat, 30 Tage Urlaub, 65 % abrechenbar.
| Kennzahl | Wert | Berechnung |
|---|---|---|
| Wunsch-Netto im Jahr | 42.000 € | 3.500 € × 12 |
| + Kranken- und Pflegeversicherung | 10.200 € | 850 € × 12 |
| + Altersvorsorge | 6.000 € | 500 € × 12 |
| + Einkommensteuer und Soli | 13.903 € | Tarif 2026, Vorsorge teilweise abgezogen |
| = Nötiger Gewinn | 72.103 € | Summe |
| + Betriebskosten | 4.800 € | 400 € × 12 |
| = Nötiger Umsatz | 76.903 € | Gewinn + Kosten |
| Arbeitstage | 205 | 260 − 30 Urlaub − 10 krank − 10 Feiertage − 5 Weiterbildung |
| Abrechenbare Stunden | 1.066 | 205 × 8 h × 65 % |
| = Stundensatz netto | 73 € | 76.903 € ÷ 1.066 h |
| Tagessatz | 584 € | 73 € × 8 h |
Hardware, Testgeräte und Software-Abos machen bei Entwicklern einen großen Teil der Kosten aus. Rechne sie mit ihrer Nutzungsdauer ein, nicht mit dem Kaufpreis im ersten Jahr.
Beispiel 2: Stundensatz Grafikdesigner, Vollzeit
Annahmen: 2.800 € netto, 650 € Kranken- und Pflegeversicherung, 350 € Altersvorsorge, 300 € Betriebskosten, 28 Tage Urlaub. Nur 60 % abrechenbar, weil Abstimmungsrunden mit Kunden viel Zeit kosten.
| Kennzahl | Wert | Berechnung |
|---|---|---|
| Wunsch-Netto im Jahr | 33.600 € | 2.800 € × 12 |
| + Kranken- und Pflegeversicherung | 7.800 € | 650 € × 12 |
| + Altersvorsorge | 4.200 € | 350 € × 12 |
| + Einkommensteuer und Soli | 8.753 € | Tarif 2026, Vorsorge teilweise abgezogen |
| = Nötiger Gewinn | 54.353 € | Summe |
| + Betriebskosten | 3.600 € | 300 € × 12 |
| = Nötiger Umsatz | 57.953 € | Gewinn + Kosten |
| Arbeitstage | 207 | 260 − 28 Urlaub − 10 krank − 10 Feiertage − 5 Weiterbildung |
| Abrechenbare Stunden | 994 | 207 × 8 h × 60 % |
| = Stundensatz netto | 59 € | 57.953 € ÷ 994 h |
| Tagessatz | 472 € | 59 € × 8 h |
Mit einem Jahresumsatz von 57.953 € liegt sie über der Grenze von 25.000 € für die Kleinunternehmerregelung. Ab dem Folgejahr muss sie Umsatzsteuer berechnen. Für Privatkunden steigt ihr Preis dann auf 70,21 € pro Stunde.
Beispiel 3: Texter, Teilzeit mit 5 Stunden am Tag
Annahmen: 1.800 € netto, 450 € Kranken- und Pflegeversicherung, 200 € Altersvorsorge, 150 € Kosten, 25 Tage Urlaub. 70 % abrechenbar, weil er vor allem für Stammkunden schreibt.
| Kennzahl | Wert | Berechnung |
|---|---|---|
| Wunsch-Netto im Jahr | 21.600 € | 1.800 € × 12 |
| + Kranken- und Pflegeversicherung | 5.400 € | 450 € × 12 |
| + Altersvorsorge | 2.400 € | 200 € × 12 |
| + Einkommensteuer und Soli | 3.218 € | Tarif 2026, Vorsorge teilweise abgezogen |
| = Nötiger Gewinn | 32.618 € | Summe |
| + Betriebskosten | 1.800 € | 150 € × 12 |
| = Nötiger Umsatz | 34.418 € | Gewinn + Kosten |
| Arbeitstage | 210 | 260 − 25 Urlaub − 10 krank − 10 Feiertage − 5 Weiterbildung |
| Abrechenbare Stunden | 735 | 210 × 5 h × 70 % |
| = Stundensatz netto | 47 € | 34.418 € ÷ 735 h |
| Tagessatz | 235 € | 47 € × 5 h |
Obwohl er deutlich weniger verdienen will, liegt sein Stundensatz nur 26 € unter dem des Webentwicklers. Der Grund: Fixe Posten wie die Krankenversicherung verteilen sich auf weniger Stunden.
Wie stark hängt der Stundensatz von der abrechenbaren Quote ab?
Sehr stark: Zwischen 50 und 80 % abrechenbarer Zeit liegen im Beispiel 1 genau 35 € pro Stunde. Alle anderen Annahmen bleiben gleich, nur der Anteil der bezahlten Arbeitszeit ändert sich.
| Abrechenbare Quote | Abrechenbare Stunden | Stundensatz netto | Tagessatz (8 h) |
|---|---|---|---|
| 50 % | 820 | 94 € | 752 € |
| 55 % | 902 | 86 € | 688 € |
| 60 % | 984 | 79 € | 632 € |
| 65 % | 1.066 | 73 € | 584 € |
| 70 % | 1.148 | 67 € | 536 € |
| 75 % | 1.230 | 63 € | 504 € |
| 80 % | 1.312 | 59 € | 472 € |
Jeder Prozentpunkt mehr abrechenbare Zeit senkt den nötigen Satz. Mit 70 statt 65 % brauchst du schon 6 € weniger pro Stunde. So erhöhst du die Quote:
- Angebote aus Vorlagen bauen: Ein gutes Angebot von Grund auf kostet schnell einen halben Tag.
- Buchhaltung automatisieren: Bankanbindung und Belegerfassung per App sparen jeden Monat Stunden.
- Kleinkram bündeln: Feste Zeiten für E-Mails und Abstimmungen statt ständiger Unterbrechungen.
- Vorbereitung abrechnen: Briefings, Workshops und Recherche sind Leistung und gehören auf die Rechnung.
- Stammkunden pflegen: Folgeaufträge brauchen kaum Akquise und keine langen Angebotsrunden.
Wie hoch muss der Stundensatz für dein Wunsch-Netto sein?
Für 2.000 € netto im Monat brauchst du unter den Annahmen von Beispiel 1 47 € pro Stunde, für 5.000 € schon 103 €. Vorsorge, Kosten und Quote bleiben in der Tabelle fest. In der Praxis steigt der Krankenkassenbeitrag mit dem Einkommen, rechne deine echten Werte deshalb im Rechner nach.
| Wunsch-Netto im Monat | Einkommensteuer und Soli im Jahr | Nötiger Umsatz im Jahr | Stundensatz netto |
|---|---|---|---|
| 2.000 € | 4.798 € | 49.798 € | 47 € |
| 2.500 € | 7.418 € | 58.418 € | 55 € |
| 3.000 € | 10.433 € | 67.433 € | 64 € |
| 3.500 € | 13.903 € | 76.903 € | 73 € |
| 4.000 € | 17.906 € | 86.906 € | 82 € |
| 4.500 € | 22.675 € | 97.675 € | 92 € |
| 5.000 € | 27.996 € | 108.996 € | 103 € |
Die Tabelle zeigt den progressiven Tarif: Das Wunsch-Netto steigt von 2.000 € auf 5.000 €, also um das 2.5-Fache. Die Steuer steigt im selben Bereich um das 5.8-Fache.
Wie berechnest du den Tagessatz?
Tagessatz = Stundensatz × Stunden pro Arbeitstag. Mit 73 € und 8 Stunden kommst du im Beispiel 1 auf 584 € pro Tag. Lege im Vertrag fest, wie viele Stunden ein Tag hat, sonst wird aus dem Tag schnell ein Abend.
| Stunden pro Tag | Tagessatz netto | Berechnung |
|---|---|---|
| 6 Stunden | 438 € | 73 € × 6 h |
| 7 Stunden | 511 € | 73 € × 7 h |
| 8 Stunden | 584 € | 73 € × 8 h |
| 9 Stunden | 657 € | 73 € × 9 h |
Du kannst den Tagessatz auch direkt berechnen: Umsatz ÷ abrechenbare Tage. Im Beispiel 1 sind das 76.903 € ÷ 133 Tage = 578 €. Beide Wege führen fast zum gleichen Ergebnis, die kleine Differenz kommt vom Aufrunden des Stundensatzes.
Fahrtzeiten zum Kunden sind Arbeitszeit. Vereinbare, ob du sie nach Stunden, als Pauschale oder gar nicht berechnest, bevor das Projekt beginnt.
Wie berechnest du den Stundensatz in Teilzeit und im Nebenberuf?
In Teilzeit rechnest du wie in Vollzeit, nur mit weniger Stunden pro Tag. Weil Krankenversicherung und Kosten kaum sinken, liegt der Satz oft nah am Vollzeitsatz, wie Beispiel 3 zeigt.
Im Nebenberuf ist die Lage anders. Als pflichtversicherter Angestellter zahlst du auf den Gewinn aus der Selbstständigkeit in der Regel keine Krankenkassenbeiträge, denn § 226 Abs. 1 SGB V nennt dafür nur Arbeitsentgelt, Renten und Versorgungsbezüge. Freiwillig Versicherte zahlen dagegen auch auf Nebeneinkünfte, und wird die Selbstständigkeit zur Hauptsache, prüft die Kasse neu.
Dafür kostet jeder Euro Nebenverdienst mehr Steuer. Dein Gehalt hat den Grundfreibetrag und die unteren Tarifstufen schon verbraucht. Ab 410 € Nebeneinkünften im Jahr musst du außerdem eine Steuererklärung abgeben (§ 46 Abs. 2 Nr. 1 EStG).
Annahmen für das Beispiel: 45.000 € zu versteuerndes Einkommen aus dem Job, 800 € zusätzliches Netto und 80 € Kosten im Monat. Du arbeitest 8 Stunden pro Woche an 44 Wochen, davon sind 75 % abrechenbar.
| Kennzahl | Wert | Berechnung |
|---|---|---|
| Zusätzliches Netto im Jahr | 9.600 € | 800 € × 12 |
| + Mehrsteuer durch den Nebenverdienst | 5.396 € | Steuer auf 59.996 € minus Steuer auf 45.000 € |
| = Nötiger Gewinn | 14.996 € | Summe |
| + Betriebskosten | 960 € | 80 € × 12 |
| = Nötiger Umsatz | 15.956 € | Gewinn + Kosten |
| Abrechenbare Stunden | 264 | 8 h × 44 Wochen × 75 % |
| = Stundensatz netto | 61 € | 15.956 € ÷ 264 h |
Vom Nebengewinn gehen hier 36,0 % an das Finanzamt. Beim Texter aus Beispiel 3, der nur von der Selbstständigkeit lebt, sind es 9,9 %. Lege den Steueranteil sofort beiseite, der Steuerrücklage-Rechner zeigt dir den Monatsbetrag.
Was ändert die Kleinunternehmerregelung am Stundensatz?
Als Kleinunternehmer berechnest du keine Umsatzsteuer, dein Stundensatz ist für Privatkunden also gleichzeitig der Endpreis. Die Regelung gilt, wenn dein Umsatz im Vorjahr 25.000 € und im laufenden Jahr 100.000 € nicht übersteigt (§ 19 UStG). Details stehen im Ratgeber Kleinunternehmerregelung.
| Kunde | Kleinunternehmer | Regelbesteuerung |
|---|---|---|
| Privatkunde | 47,00 €, keine Umsatzsteuer | 55,93 € inklusive 19 % Umsatzsteuer |
| Unternehmen mit Vorsteuerabzug | 47,00 €, echte Kosten 47,00 € | 55,93 €, echte Kosten 47,00 € nach Vorsteuerabzug |
| Deine eigenen Betriebskosten | brutto, Vorsteuer nicht abziehbar | netto, Vorsteuer holst du vom Finanzamt zurück |
Für Privatkunden bist du als Kleinunternehmer um 19 % günstiger, ohne weniger zu verdienen. Für Geschäftskunden mit Vorsteuerabzug macht es keinen Unterschied, sie bekommen die Umsatzsteuer vom Finanzamt zurück.
Ein Nachteil bleibt: Du kannst keine Vorsteuer abziehen. Setze deine Betriebskosten deshalb als Kleinunternehmer brutto an, bei Regelbesteuerung netto. Wechselst du in die Regelbesteuerung, prüfe deine Rechnungsvorlage mit dem Ratgeber Rechnung: Pflichtangaben.
Wann und wie erhöhst du deinen Stundensatz?
Rechne deinen Stundensatz einmal im Jahr neu und erhöhe ihn, sobald der Mindestsatz steigt oder du ausgelastet bist. Ein Beispiel: Dein Netto-Bedarf steigt um 200 €, Krankenversicherung und Kosten um je 50 € im Monat. Dann wächst der Mindestsatz aus Beispiel 1 von 73 € auf 78 €.
Gute Anlässe zum Stundensatz erhöhen sind:
- Beiträge, Kosten oder dein privater Bedarf sind gestiegen.
- Dein Kalender ist über Wochen voll und du lehnst Anfragen ab.
- Du hast dich spezialisiert oder eine neue Qualifikation erworben.
- Der Satz wurde seit über einem Jahr nicht angepasst.
In einem laufenden Vertrag gilt der vereinbarte Preis. Eine Änderung braucht nach § 311 Abs. 1 BGB einen Vertrag, also die Zustimmung des Kunden, oder eine vorab vereinbarte Preisanpassungsklausel. Ohne beides bleibt dir nur die reguläre Kündigung und ein neues Angebot.
Kündige Stammkunden die Erhöhung schriftlich zwei bis drei Monate vorher an, am besten zum Jahreswechsel. Nenne den neuen Satz, das Datum und einen kurzen Grund. Neue Kunden bekommen den neuen Satz sofort.
Die Rechnung dahinter: 10 % mehr machen aus 73 € aufgerundet 81 €. Bei 1.066 Stunden bringt das 8.528 € mehr Umsatz im Jahr. Du könntest 9,9 % deiner abrechenbaren Stunden verlieren und hättest trotzdem nicht weniger Umsatz.
Wie verhandelst du deinen Stundensatz?
Verhandle über den Leistungsumfang, nicht über deinen Mindestsatz. Wer den Preis ohne Gegenleistung senkt, signalisiert, dass der erste Preis zu hoch angesetzt war.
- Untergrenze kennen: Geh mit deinem berechneten Mindestsatz ins Gespräch und unterschreite ihn nie.
- Zuerst den Nutzen klären: Frag, welches Problem der Kunde lösen will und was es ihn kostet, es nicht zu lösen.
- Umfang statt Preis kürzen: Biete eine kleinere Version an, wenn das Budget nicht reicht.
- Rabatt nur gegen Gegenleistung: Mehr Volumen, längere Laufzeit oder Vorauszahlung rechtfertigen einen Nachlass.
- Preis schriftlich festhalten: Satz, Stunden pro Tag, Fahrtzeiten und Abrechnungstakt gehören ins Angebot.
Gegenüber Privatkunden nennst du immer den Gesamtpreis inklusive Umsatzsteuer (§ 3 PAngV). Bei Geschäftskunden ist der Nettopreis üblich, schreib „zzgl. 19 % USt.“ dazu.
Wann passt Stundensatz, Tagessatz oder Pauschale?
Der Stundensatz passt bei schwer planbarem Aufwand, der Tagessatz bei ganzen Tagen für einen Kunden und die Pauschale bei klar beschriebenem Umfang.
| Modell | Passt, wenn | Achte auf |
|---|---|---|
| Stundensatz | der Aufwand schwer planbar ist oder viele kleine Aufgaben anfallen | sauberes Zeiterfassen, sonst verschenkst du Minuten |
| Tagessatz | du ganze Tage für einen Kunden arbeitest, etwa in Beratung oder IT-Projekten | festlegen, wie viele Stunden ein Tag hat |
| Pauschale | der Umfang klar beschrieben ist und du ähnliche Projekte oft machst | Änderungswünsche begrenzen, Mehraufwand separat berechnen |
Auch bei Pauschalen brauchst du deinen Stundensatz. Er ist die Untergrenze, mit der du jedes Angebot prüfst: Geschätzte Stunden mal Mindestsatz ergibt den Mindestpreis.
Welche Fehler machen Selbstständige beim Stundensatz?
Der teuerste Fehler ist, alle Arbeitsstunden als abrechenbar zu zählen. Diese sieben Fehler kosten am meisten:
- Alle Arbeitsstunden als abrechenbar zählen. Mit 100 statt 65 % wäre der Satz im Beispiel 1 rund ein Drittel zu niedrig.
- Urlaub und Krankheit nicht einrechnen. Jeder freie Tag ist ein Tag ohne Einnahmen.
- Die Steuer vergessen. Im Beispiel 1 gehen 19 % des Gewinns an das Finanzamt.
- Brutto und Netto verwechseln. Die Umsatzsteuer gehört dem Finanzamt, nicht dir.
- Altersvorsorge auf später schieben. Was du heute nicht einpreist, fehlt dir in 30 Jahren.
- Den Satz nie anpassen. Kosten, Versicherungsbeiträge und Steuertarif ändern sich jedes Jahr.
- Rabatte ohne Gegenleistung geben. Ein Nachlass von 10 % auf 73 € kostet bei 1.066 Stunden rund 7.782 € im Jahr.
Was gehört auf deine Checkliste für den Stundensatz?
Acht Punkte reichen, um den Stundensatz sauber zu kalkulieren und aktuell zu halten:
- Vier Wochen Arbeitszeit mitgeschrieben und die abrechenbare Quote ermittelt
- Monatsbeitrag für Kranken- und Pflegeversicherung bei der Kasse erfragt
- Betrag für Altersvorsorge festgelegt
- Alle Betriebskosten eines Jahres aufgelistet, als Kleinunternehmer brutto
- Urlaub, Feiertage deines Bundeslands und Krankheitstage eingeplant
- Mindestsatz mit dem Rechner berechnet
- Mindestsatz mit Marktpreisen in deiner Branche verglichen
- Termin im Kalender, um den Satz in einem Jahr neu zu rechnen
Häufige Fragen zum Stundensatz
Wie berechne ich meinen Stundensatz als Freiberufler?
Addiere Wunsch-Netto, Kranken- und Altersvorsorge, Einkommensteuer und Betriebskosten für ein Jahr. Teile die Summe durch deine abrechenbaren Stunden. Mit 3.500 € netto im Monat und 1.066 abrechenbaren Stunden ergibt das im Beispiel 73 €.
Ist der berechnete Satz das, was ich verlangen sollte?
Er ist die Untergrenze, unter der du auf Dauer draufzahlst. Was du verlangen kannst, hängt von Branche, Erfahrung, Spezialisierung und Nachfrage ab. Liegt dein Mindestsatz über dem Marktpreis, musst du Kosten senken, mehr Zeit abrechenbar machen oder dich spezialisieren.
Nenne ich den Stundensatz mit oder ohne Umsatzsteuer?
Geschäftskunden nennst du üblicherweise den Nettopreis. Gegenüber Privatkunden musst du Gesamtpreise inklusive Umsatzsteuer angeben (§ 3 PAngV). Als Kleinunternehmer gibt es keinen Unterschied, du berechnest keine Umsatzsteuer.
Wie viel Prozent meiner Arbeitszeit sind abrechenbar?
Das findest du nur heraus, wenn du vier Wochen lang jede Stunde mitschreibst. Viele Selbstständige landen bei 60 bis 70 %. Plane am Anfang eher niedrig, weil Akquise in der Startphase viel Zeit kostet.
Wie rechne ich einen Tagessatz in einen Stundensatz um?
Teile den Tagessatz durch die vereinbarten Stunden pro Tag. Aus 584 € bei 8 Stunden werden 73 € pro Stunde. Kläre vorher, ob Pausen und Fahrtzeiten zum Tag zählen.
Wie viele Krankheitstage sollte ich einplanen?
Mit 10 Tagen liegst du auf der sicheren Seite. Für längere Ausfälle reicht diese Planung nicht. Dafür gibt es das Krankentagegeld, das du bei deiner Krankenversicherung zusätzlich absichern kannst.
Wie oft sollte ich den Stundensatz neu berechnen?
Einmal im Jahr, am besten im Herbst, wenn neue Beitragssätze und der Steuertarif für das Folgejahr feststehen. Preiserhöhungen kündigst du Stammkunden zwei bis drei Monate vorher an.
Darf ich den Stundensatz in einem laufenden Auftrag erhöhen?
Nur mit Zustimmung des Kunden oder wenn der Vertrag eine Preisanpassungsklausel enthält (§ 311 Abs. 1 BGB). Sonst gilt der vereinbarte Satz bis zum Vertragsende oder bis zur regulären Kündigung.
Rechnet der Rechner die Gewerbesteuer mit ein?
Nein. Freiberufler zahlen keine Gewerbesteuer. Für Gewerbetreibende gilt ein Freibetrag von 24.500 €, und die Steuer wird zum großen Teil auf die Einkommensteuer angerechnet. Bei hohen Hebesätzen solltest du etwas Puffer einplanen.
Fazit
Ein tragfähiger Stundensatz entsteht nicht aus dem Bauch und nicht aus dem alten Gehalt. Er ergibt sich aus vier Zahlen: deinem Netto-Bedarf, deiner Vorsorge, deinen Kosten und deinen abrechenbaren Stunden. Die Steuer rechnet der Rechner für dich dazu.
Rechne einmal sauber durch, vergleiche das Ergebnis mit dem Marktpreis und prüfe die Zahl jedes Jahr. Dann weißt du bei jedem Angebot und jeder Verhandlung, wo deine Untergrenze liegt.
Keine Steuerberatung. Die Rechner schätzen nach dem Grundtarif 2026. Kinderfreibeträge, weitere Einkünfte, Sonderausgaben und Gewerbesteuer sind nicht berücksichtigt.
Quellen
- § 32a EStG, Einkommensteuertarif
- § 3 SolzG, Freigrenze beim Solidaritätszuschlag
- § 3 EFZG, Entgeltfortzahlung im Krankheitsfall
- § 3 BUrlG, Dauer des Urlaubs
- § 3 PAngV, Pflicht zur Angabe des Gesamtpreises
- § 19 UStG, Kleinunternehmer
- § 311 BGB, Rechtsgeschäftliche Schuldverhältnisse
- § 226 SGB V, Beitragspflichtige Einnahmen versicherungspflichtig Beschäftigter
- § 46 EStG, Veranlagung bei Bezug von Einkünften aus nichtselbständiger Arbeit
Weiterlesen
 73 €
Stundensatz-Rechner
Deine eigenen Zahlen eintragen.
 18,1 % Steuern
Steuerrücklage bilden
Wie viel vom Gewinn du fürs Finanzamt zurücklegst.
 25.000 € Grenze
Kleinunternehmerregelung 2026
Grenzen 25.000 € und 100.000 €.