Start / Ratgeber / Steuerrücklage bilden
Steuerrücklage für Selbstständige: wie viel du 2026 zurücklegen musst
Bei 60.000 € Gewinn zahlst du 2026 rund 10.888 € Einkommensteuer, also 18,1 % vom Gewinn. Dafür legst du 908 € im Monat zurück. Bei 100.000 € sind es 27,9 %. Hier findest du die Quote für deinen Gewinn und die Termine, an denen das Geld fällig wird.
Text: Andy Staudinger, selbstständiger Web- und App-Entwickler. Zuletzt geprüft am 6. November 2026.
Kurz gesagt
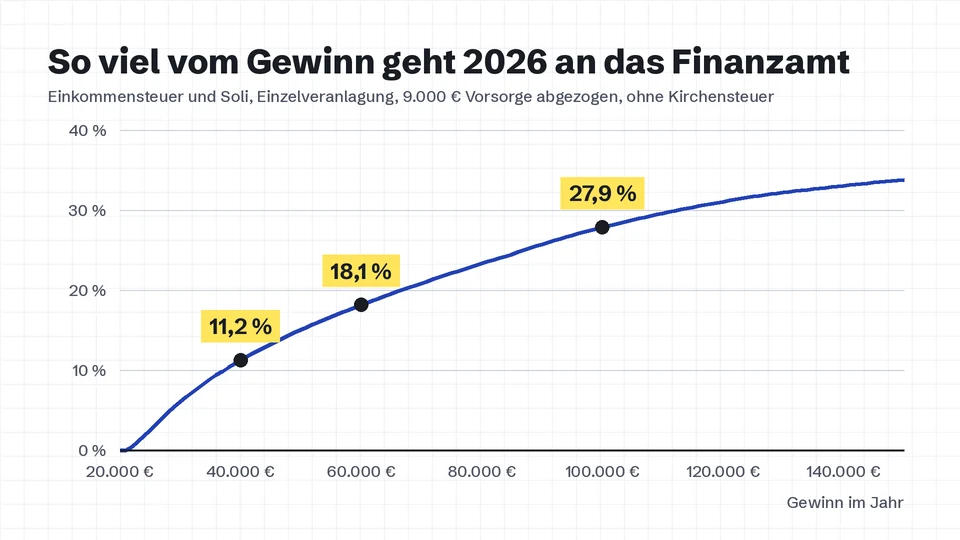
- Die passende Quote hängt vom Gewinn ab: 11,2 % bei 40.000 €, 18,1 % bei 60.000 €, 27,9 % bei 100.000 € (Einzelveranlagung, Tarif 2026).
- Die Umsatzsteuer legst du zu 100 % zurück, abzüglich der Vorsteuer aus deinen Einkäufen.
- Einkommensteuer-Vorauszahlungen sind am 10. März, 10. Juni, 10. September und 10. Dezember fällig (§ 37 EStG).
- Im zweiten Jahr kommen Nachzahlung und neue Vorauszahlungen zusammen. Bei 50.000 € Gewinn sind das im Beispiel 11.274 € auf einmal.
Was ist eine Steuerrücklage?
Eine Steuerrücklage ist Geld, das du von jeder Einnahme abzweigst, um später fällige Steuern zu bezahlen. Angestellten zieht der Arbeitgeber die Lohnsteuer jeden Monat ab. Als Selbstständiger zahlst du deine Steuern selbst und oft erst Monate nach dem Verdienst.
Die Rücklage schließt diese Lücke. Sie deckt die Einkommensteuer mit Soli, gegebenenfalls Kirchensteuer, die Umsatzsteuer und bei Gewerbetreibenden die Gewerbesteuer. Sie liegt getrennt vom Geschäftskonto und ist kein Gewinn, den du ausgeben darfst.
Eine gute Steuerrücklage für Selbstständige folgt einer festen Regel. Bei jedem Zahlungseingang wandert ein berechneter Anteil auf ein eigenes Konto. Den Anteil rechnest du einmal aus und prüfst ihn zweimal im Jahr.
Im Alltag meint Steuerrücklage dieses Sparkonto, keinen Posten in der Buchhaltung. Bilanzierende Unternehmen buchen zusätzlich Steuerrückstellungen. Für eine Einnahmen-Überschuss-Rechnung spielt das keine Rolle.
Welche Steuern musst du als Selbstständiger zurücklegen?
Alle Selbstständigen legen für Einkommensteuer und Soli zurück, viele zusätzlich für Umsatz-, Kirchen- und Gewerbesteuer. Welche davon für dich gelten, zeigt die Tabelle.
| Steuer | Wer zahlt sie? | Wie viel zurücklegen? | Wann fällig? |
|---|---|---|---|
| Einkommensteuer | alle Selbstständigen mit Gewinn über dem Grundfreibetrag | je nach Gewinn, siehe Tabelle unten | Vorauszahlungen 10.3., 10.6., 10.9., 10.12., Rest nach Bescheid |
| Solidaritätszuschlag | nur bei Einkommensteuer über 20.350 € (Einzelveranlagung) | bis 5,5 % der Einkommensteuer | mit der Einkommensteuer |
| Kirchensteuer | Kirchenmitglieder | 8 % (Bayern, Baden-Württemberg) oder 9 % der Einkommensteuer | mit der Einkommensteuer |
| Umsatzsteuer | alle außer Kleinunternehmern | eingenommene Umsatzsteuer minus Vorsteuer, also 100 % der Zahllast | am 10. Tag nach Ende des Monats oder Quartals |
| Gewerbesteuer | Gewerbetreibende, keine Freiberufler | nur bei Gewinn über 24.500 €, wird größtenteils angerechnet | Vorauszahlungen 15.2., 15.5., 15.8., 15.11. |
Arbeitest du als Kleinunternehmer, fällt keine Umsatzsteuer an. Wann sich das lohnt, steht im Ratgeber zur Kleinunternehmerregelung.
Wie viel Prozent Steuern solltest du 2026 zurücklegen?
Für Einkommensteuer und Soli legst du 2026 zwischen 0 % und 33,8 % deines Gewinns zurück, je nach Höhe des Gewinns. Ein fester Satz von 30 % ist bei kleinen Gewinnen zu viel und ab 120.000 € Gewinn zu wenig.
Der Grund ist der progressive Tarif nach § 32a EStG. Die ersten 12.348 € des zu versteuernden Einkommens bleiben 2026 steuerfrei. Danach steigt der Steuersatz mit jedem Euro, bis 42 % ab 69.879 €.
| Gewinn | zu versteuerndes Einkommen | Einkommensteuer | Soli | Anteil am Gewinn | pro Monat zurücklegen |
|---|---|---|---|---|---|
| 20.000 € | 10.964 € | 0 € | 0 € | 0,0 % | 0 € |
| 30.000 € | 20.964 € | 1.810 € | 0 € | 6,0 % | 151 € |
| 40.000 € | 30.964 € | 4.490 € | 0 € | 11,2 % | 375 € |
| 50.000 € | 40.964 € | 7.516 € | 0 € | 15,0 % | 627 € |
| 60.000 € | 50.964 € | 10.888 € | 0 € | 18,1 % | 908 € |
| 70.000 € | 60.964 € | 14.606 € | 0 € | 20,9 % | 1.218 € |
| 80.000 € | 70.964 € | 18.669 € | 0 € | 23,3 % | 1.556 € |
| 90.000 € | 80.964 € | 22.869 € | 300 € | 25,7 % | 1.931 € |
| 100.000 € | 90.964 € | 27.069 € | 800 € | 27,9 % | 2.323 € |
| 110.000 € | 100.964 € | 31.269 € | 1.299 € | 29,6 % | 2.715 € |
| 120.000 € | 110.964 € | 35.469 € | 1.799 € | 31,1 % | 3.106 € |
| 130.000 € | 120.964 € | 39.669 € | 2.182 € | 32,2 % | 3.488 € |
| 140.000 € | 130.964 € | 43.869 € | 2.413 € | 33,1 % | 3.857 € |
| 150.000 € | 140.964 € | 48.069 € | 2.644 € | 33,8 % | 4.227 € |
Annahmen: Einzelveranlagung, 9.000 € abziehbare Vorsorge, 36 € Sonderausgaben-Pauschbetrag, keine Kirchensteuer, keine weiteren Einkünfte. Der Soli setzt erst ab einer Einkommensteuer von 20.350 € ein, in der Tabelle also ab 90.000 € Gewinn (§ 3 SolzG).
Deinen eigenen Wert mit deiner tatsächlichen Vorsorge rechnest du mit dem Steuerrücklage-Rechner aus. Willst du die Steuern gleich in deinen Preis einrechnen, hilft der Ratgeber Stundensatz berechnen.
Wie berechnest du deine Steuerrücklage Schritt für Schritt?
Du ziehst vom erwarteten Gewinn die Vorsorge und den Pauschbetrag ab, wendest den Tarif an und teilst die Jahressteuer durch 12. Das Beispiel zeigt die Rechnung für 60.000 € Gewinn.
| Kennzahl | Wert | Berechnung |
|---|---|---|
| Gewinn | 60.000 € | Einnahmen minus Betriebsausgaben, ohne Umsatzsteuer |
| − Vorsorge | 9.000 € | Kranken-, Pflege- und Rentenversicherung (Annahme) |
| − Sonderausgaben-Pauschbetrag | 36 € | gesetzlicher Pauschbetrag |
| = Zu versteuerndes Einkommen | 50.964 € | 60.000 − 9.000 − 36 |
| Einkommensteuer | 10.888 € | § 32a EStG, Grundtarif 2026 |
| + Solidaritätszuschlag | 0 € | Einkommensteuer unter 20.350 € |
| = Steuern im Jahr | 10.888 € | 18,1 % vom Gewinn |
| Rücklage pro Monat | 908 € | 10.888 € ÷ 12, aufgerundet |
| Rücklage pro Quartal | 2.722 € | 10.888 € ÷ 4 |
Schwankt dein Umsatz stark, rechnest du mit der Quote statt mit dem Monatsbetrag. Bei 60.000 € Gewinn überweist du also 18,1 % jedes Gewinnanteils auf das Steuerkonto. Den Gewinnanteil einer Rechnung schätzt du, indem du deine laufenden Kosten anteilig abziehst.
Wie viel Steuern sparst du mit der Zusammenveranlagung?
Verheiratete mit nur einem Einkommen zahlen durch das Splitting deutlich weniger: Bei 60.000 € Gewinn sind es 5.946 € statt 10.888 €. Das Finanzamt halbiert das gemeinsame zu versteuernde Einkommen, wendet den Tarif an und verdoppelt das Ergebnis (§ 32a Abs. 5 EStG).
Die Formel lautet 2 × Tarif(zvE ÷ 2). Für den Soli gilt bei Zusammenveranlagung eine Freigrenze von 40.700 € Einkommensteuer. Der Sonderausgaben-Pauschbetrag verdoppelt sich auf 72 €.
| Gewinn | Steuer einzeln | Steuer zusammen | Vorteil im Jahr | Anteil zusammen | pro Monat zusammen |
|---|---|---|---|---|---|
| 40.000 € | 4.490 € | 1.050 € | 3.440 € | 2,6 % | 88 € |
| 60.000 € | 10.888 € | 5.946 € | 4.942 € | 9,9 % | 496 € |
| 80.000 € | 18.669 € | 11.618 € | 7.051 € | 14,5 % | 969 € |
| 100.000 € | 27.869 € | 17.980 € | 9.889 € | 18,0 % | 1.499 € |
| 120.000 € | 37.268 € | 25.036 € | 12.232 € | 20,9 % | 2.087 € |
| 150.000 € | 50.713 € | 36.918 € | 13.795 € | 24,6 % | 3.077 € |
Annahmen: Partner ohne eigene Einkünfte, in beiden Fällen 9.000 € Vorsorge, Steuer jeweils Einkommensteuer plus Soli. Bei 100.000 € Gewinn fällt zusammen kein Soli an, einzeln sind es 800 €. Verdient dein Partner selbst, schrumpft der Vorteil, je näher eure Einkommen beieinanderliegen.
Wie viel kommt mit Kirchensteuer dazu?
Die Kirchensteuer beträgt 9 % der Einkommensteuer, in Bayern und Baden-Württemberg 8 %. Bei 60.000 € Gewinn erhöht sie deine Rücklage um 82 € im Monat.
| Kennzahl | Wert | Berechnung |
|---|---|---|
| Zu versteuerndes Einkommen | 50.964 € | wie in Beispiel 1 |
| Einkommensteuer | 10.888 € | § 32a EStG, Grundtarif 2026 |
| + Solidaritätszuschlag | 0 € | unter der Freigrenze |
| + Kirchensteuer 9 % | 979,92 € | 10.888 € × 9 % |
| = Steuern im Jahr | 11.868 € | 19,8 % vom Gewinn |
| Rücklage pro Monat | 989 € | 11.868 € ÷ 12, aufgerundet |
| Zum Vergleich: Kirchensteuer 8 % | 871,04 € | 10.888 € × 8 % |
Gezahlte Kirchensteuer ziehst du als Sonderausgabe in dem Jahr ab, in dem du sie zahlst. Das senkt die Steuer etwas, ändert aber nichts an der Rücklage für das laufende Jahr. Kinderfreibeträge mindern die Bemessungsgrundlage der Kirchensteuer, das Beispiel rechnet ohne Kinder.
Warum ist die Steuernachzahlung im zweiten Jahr so hoch?
Im zweiten Jahr zahlst du die Steuer für das erste Jahr nach und gleichzeitig Vorauszahlungen für das laufende Jahr. Bei 50.000 € Gewinn sind im Beispiel 15.032 € in einem Jahr fällig, 11.274 € davon innerhalb weniger Wochen.
Der Ablauf ist immer gleich. Im Gründungsjahr setzt das Finanzamt oft noch keine oder nur niedrige Vorauszahlungen fest. Mit dem ersten Steuerbescheid kommt die Abschlusszahlung, fällig einen Monat nach Bekanntgabe (§ 36 Abs. 4 EStG).
Zusammen mit dem Bescheid setzt das Finanzamt die Vorauszahlungen für das laufende Jahr fest, auf Basis des letzten Gewinns. Beträge für Termine, die schon verstrichen sind, verlangt es in der Regel innerhalb eines Monats nach Bekanntgabe.
| Kennzahl | Wert | Berechnung |
|---|---|---|
| Jahr 1 (2026): Gewinn | 50.000 € | Gründung im Januar, keine Vorauszahlungen festgesetzt |
| Jahr 1: Steuer | 7.516 € | Einkommensteuer plus Soli, Tarif 2026 |
| April 2027: Steuererklärung 2026 abgegeben | Frist ohne Steuerberater: 31. Juli 2027 (§ 149 AO) | |
| Juni 2027: Bescheid, Nachzahlung 2026 | 7.516 € | fällig einen Monat nach Bekanntgabe |
| + Vorauszahlung 10. März 2027 | 1.879 € | 7.516 € ÷ 4, Termin schon verstrichen |
| + Vorauszahlung 10. Juni 2027 | 1.879 € | 7.516 € ÷ 4, Termin schon verstrichen |
| = Fällig im Juli 2027 | 11.274 € | 7.516 € + 2 × 1.879 € |
| 10. September 2027 | 1.879 € | dritte Vorauszahlung |
| 10. Dezember 2027 | 1.879 € | vierte Vorauszahlung |
| = Steuerzahlungen im Jahr 2027 | 15.032 € | Nachzahlung plus vier Vorauszahlungen |
Hast du im ersten Jahr jeden Monat 627 € zurückgelegt, liegt die Nachzahlung schon bereit. Steigt dein Gewinn im zweiten Jahr auf 60.000 €, sparst du ab Januar 908 € im Monat. Bis Juli hast du dann 5.448 € für das laufende Jahr und deckst damit die beiden Vorauszahlungen für März und Juni.
Die Vorauszahlungen basieren auf 50.000 €, die echte Steuer für 60.000 € liegt bei 10.888 €. Im dritten Jahr folgt deshalb eine weitere Nachzahlung von 3.372 €. Diese Steuernachzahlung im zweiten und dritten Jahr deckst du nur, wenn du nach dem aktuellen Gewinn sparst und nicht nach den Vorauszahlungen.
Annahmen: Tarif 2026 gilt auch 2027, Einzelveranlagung, 9.000 € Vorsorge. Die Termine für Abgabe und Bescheid sind Beispiele.
Wie passt du deine Steuervorauszahlungen an?
Du kannst deine Steuervorauszahlungen jederzeit formlos beim Finanzamt herabsetzen oder erhöhen lassen, wenn sich dein Gewinn deutlich ändert. Das Finanzamt kann sie bis zum Ablauf des 15. Kalendermonats nach dem Steuerjahr an die voraussichtliche Steuer anpassen (§ 37 Abs. 3 EStG).
| Regel | Inhalt | Fundstelle |
|---|---|---|
| Termine | 10. März, 10. Juni, 10. September, 10. Dezember | § 37 Abs. 1 EStG |
| Bemessung | Einkommensteuer der letzten Veranlagung | § 37 Abs. 3 EStG |
| Anpassung | bis Ende des 15. Kalendermonats nach dem Steuerjahr | § 37 Abs. 3 EStG |
| Mindestbetrag Festsetzung | 400 € im Jahr und 100 € je Termin | § 37 Abs. 5 EStG |
| Nachträgliche Erhöhung | nur ab 5.000 €, fällig einen Monat nach Bekanntgabe | § 37 Abs. 4 und 5 EStG |
Für eine Herabsetzung brauchst du eine begründete Gewinnschätzung. Am besten legst du eine aktuelle Einnahmen-Überschuss-Übersicht und eine Hochrechnung bis Jahresende bei. Ein Auftragsrückgang oder eine längere Krankheit sind typische Gründe.
Eine freiwillige Erhöhung lohnt sich, wenn dein Gewinn stark steigt. Dann landet das Geld schon im laufenden Jahr beim Finanzamt, und die Nachzahlung fällt kleiner aus. Kommt die Steuer zu spät, fallen Säumniszuschläge von 1 % des rückständigen Betrags je angefangenem Monat an (§ 240 AO).
Wie viel Umsatzsteuer musst du zurücklegen?
Die Umsatzsteuer legst du zu 100 % zurück, abzüglich der Vorsteuer aus deinen Einkäufen. Sie läuft nur durch dein Konto und gehört vom ersten Tag an dem Finanzamt.
| Kennzahl | Wert | Berechnung |
|---|---|---|
| Rechnungen netto | 12.500 € | 4.000 + 6.000 + 2.500 |
| Umsatzsteuer 19 % | 2.375,00 € | 12.500 € × 19 % |
| − Vorsteuer Laptop | 228,00 € | 1.200 € netto × 19 % |
| − Vorsteuer Coworking | 114,00 € | 3 Monate × 200 € netto × 19 % |
| = Zahllast für das Quartal | 2.033,00 € | 2.375,00 € − 342,00 € |
| Von Kunden überwiesen | 14.875,00 € | 12.500 € + 2.375,00 € |
Am einfachsten überweist du bei jedem Zahlungseingang die volle Umsatzsteuer auf das Steuerkonto. Die Vorsteuer bekommst du über die Voranmeldung zurück, sie verringert die Überweisung an das Finanzamt. So reicht das Geld immer, auch wenn eine größere Anschaffung ausbleibt.
Die Voranmeldung übermittelst du bis zum 10. Tag nach Ende des Zeitraums, die Zahlung ist am selben Tag fällig (§ 18 Abs. 1 UStG). Regelfall ist das Quartal. Lag die Umsatzsteuer im Vorjahr über 9.000 €, meldest du monatlich (§ 18 Abs. 2 UStG).
Wie hoch ist die Gewerbesteuer bei Hebesatz 400 % und 500 %?
Bei 60.000 € Gewinn zahlst du 4.970 € Gewerbesteuer bei Hebesatz 400 % und 6.213 € bei 500 %. Der größte Teil kommt über die Anrechnung auf die Einkommensteuer zurück.
Freiberufler wie Journalistinnen, Übersetzer oder Ingenieure zahlen keine Gewerbesteuer. Für Gewerbetreibende gilt ein Freibetrag von 24.500 €, die Steuermesszahl beträgt 3,5 % (§ 11 GewStG). Die Gemeinde multipliziert den Messbetrag mit ihrem Hebesatz.
Gewerbesteuer-Vorauszahlungen sind am 15. Februar, 15. Mai, 15. August und 15. November fällig (§ 19 GewStG). Den Hebesatz findest du auf der Website deiner Gemeinde oder im letzten Gewerbesteuerbescheid.
| Kennzahl | Wert | Berechnung |
|---|---|---|
| Gewinn | 60.000 € | auf volle 100 € abgerundet |
| − Freibetrag | 24.500 € | für Einzelunternehmen, § 11 GewStG |
| = Gewerbeertrag | 35.500 € | 60.000 − 24.500 |
| Steuermessbetrag | 1.242,50 € | 35.500 € × 3,5 % |
| Gewerbesteuer bei Hebesatz 400 % | 4.970,00 € | Messbetrag × 4,0 |
| − Anrechnung auf die Einkommensteuer | 4.970,00 € | Messbetrag × 4,0, § 35 EStG |
| = Mehrbelastung bei 400 % | 0,00 € | Anrechnung gleicht alles aus |
| Gewerbesteuer bei Hebesatz 500 % | 6.212,50 € | Messbetrag × 5,0 |
| − Anrechnung | 4.970,00 € | bleibt beim 4,0-Fachen |
| = Mehrbelastung bei 500 % | 1.242,50 € | 6.212,50 € − 4.970,00 € |
| Gewinn | Hebesatz | Gewerbesteuer | Anrechnung | weniger Soli | Mehrbelastung gesamt |
|---|---|---|---|---|---|
| 60.000 € | 400 % | 4.970 € | 4.970 € | 0 € | 0 € |
| 60.000 € | 500 % | 6.213 € | 4.970 € | 0 € | 1.242 € |
| 100.000 € | 400 % | 10.570 € | 10.570 € | 800 € | -800 € |
| 100.000 € | 500 % | 13.213 € | 10.570 € | 800 € | 1.843 € |
Die Anrechnung senkt die Einkommensteuer und damit den Soli. Bei 100.000 € Gewinn und Hebesatz 400 % fällt der Soli deshalb ganz weg, die Gesamtbelastung sinkt sogar leicht. Ein negativer Wert in der Tabelle bedeutet genau das.
Für deine Rücklage heißt das: Bis Hebesatz 400 % legst du die Gewerbesteuer zurück und rechnest die Einkommensteuer um die Anrechnung niedriger. Darüber legst du die Differenz zusätzlich zurück. Die Anrechnung ist auf die tatsächlich gezahlte Gewerbesteuer und die anteilige Einkommensteuer begrenzt (§ 35 Abs. 1 EStG).
Wohin mit der Steuerrücklage?
Die Steuerrücklage gehört auf ein eigenes Tagesgeldkonto oder ein Unterkonto deines Geschäftskontos. Das Geld muss an jedem Fälligkeitstermin verfügbar sein.
Viele Selbstständige nutzen zwei Töpfe: einen für die Umsatzsteuer, einen für Einkommen-, Kirchen- und Gewerbesteuer. Die Umsatzsteuer fließt monatlich oder vierteljährlich ab, die Einkommensteuer viermal im Jahr und einmal als Nachzahlung. Mit getrennten Töpfen siehst du sofort, ob beide reichen.
Festgeld mit langer Laufzeit, Aktien oder ETFs eignen sich nicht als Steuerrücklage. Ein Kursverlust kurz vor dem Termin fehlt dir dann bei der Zahlung. Zinsen auf dem Steuerkonto sind Kapitalerträge und bleiben bis zum Sparer-Pauschbetrag von 1.000 € steuerfrei.
Eine Buchhaltungssoftware zeigt dir den laufenden Gewinn und die Umsatzsteuer-Zahllast. Worauf du bei der Auswahl achtest, steht im Ratgeber Buchhaltungssoftware auswählen.
Welche Fehler kosten Selbstständige bei der Rücklage am meisten?
Der teuerste Fehler ist, die Vorauszahlungen für die ganze Steuer zu halten. Die folgenden sieben Fehler führen am häufigsten zu Nachzahlungen, die nicht gedeckt sind.
- Die Umsatzsteuer als Umsatz ausgeben. Sie läuft nur durch dein Konto.
- Mit pauschal 30 % rechnen, obwohl der Gewinn bei 40.000 € oder bei 120.000 € und mehr liegt.
- Die Nachzahlung im zweiten Jahr vergessen. Sie kommt zusammen mit den ersten Vorauszahlungen.
- Nach den Vorauszahlungen sparen statt nach dem aktuellen Gewinn. Steigt der Gewinn, fehlt die Differenz.
- Kirchensteuer und Soli weglassen, obwohl sie anfallen.
- Das Steuerkonto als Notreserve nutzen. Für Auftragsflauten brauchst du ein eigenes Polster.
- Den Hebesatz der Gemeinde nicht prüfen. Über 400 % bleibt Gewerbesteuer übrig.
Was gehört auf deine Checkliste für die Steuerrücklage?
Sechs feste Schritte reichen, damit jede Steuer pünktlich gedeckt ist.
- Eigenes Steuerkonto eröffnet, getrennt nach Umsatzsteuer und Einkommensteuer
- Erwarteten Gewinn für dieses Jahr geschätzt
- Quote mit dem Steuerrücklage-Rechner ermittelt
- Feste Regel eingerichtet: bei jedem Zahlungseingang Umsatzsteuer plus Quote überweisen
- Termine 10.3., 10.6., 10.9. und 10.12. sowie die Umsatzsteuer-Termine im Kalender
- Im Juli und im November Gewinn neu geschätzt und Quote oder Vorauszahlungen angepasst
- Hebesatz deiner Gemeinde geprüft, falls du gewerblich tätig bist
- Preise so kalkuliert, dass die Steuer drin ist, zum Beispiel mit dem Stundensatz-Rechner
Häufige Fragen zur Steuerrücklage
Wie viel Prozent sollte ich als Selbstständiger für Steuern zurücklegen?
Für Einkommensteuer und Soli 2026 rund 11,2 % bei 40.000 € Gewinn, 18,1 % bei 60.000 € und 27,9 % bei 100.000 €, gerechnet mit 9.000 € Vorsorge und Einzelveranlagung. Die Umsatzsteuer legst du zusätzlich komplett zurück.
Wie viel Steuern muss ich bei 50.000 € Gewinn zurücklegen?
Bei 50.000 € Gewinn fallen 2026 rund 7.516 € Einkommensteuer an, das sind 15,0 % oder 627 € im Monat. Annahmen: Einzelveranlagung, 9.000 € Vorsorge, keine Kirchensteuer.
Muss ich die Umsatzsteuer auch zurücklegen?
Ja, die eingenommene Umsatzsteuer gehört komplett dem Finanzamt. Du ziehst nur die Vorsteuer aus deinen Einkäufen ab und zahlst die Differenz mit der Voranmeldung. Kleinunternehmer weisen keine Umsatzsteuer aus und müssen dafür nichts zurücklegen.
Wann muss ich als Selbstständiger zum ersten Mal Steuern zahlen?
Die Umsatzsteuer zahlst du ab der ersten Voranmeldung. Die Einkommensteuer wird meist erst mit dem Bescheid für das erste Jahr fällig, also im Folgejahr, einen Monat nach Bekanntgabe. Hat das Finanzamt nach deinen Angaben bei der Anmeldung schon Vorauszahlungen festgesetzt, zahlst du ab dem nächsten Quartalstermin.
Wann sind Steuervorauszahlungen fällig?
Einkommensteuer-Vorauszahlungen sind am 10. März, 10. Juni, 10. September und 10. Dezember fällig (§ 37 Abs. 1 EStG). Festgesetzt werden sie nur, wenn sie mindestens 400 € im Jahr und 100 € je Termin betragen.
Kann ich meine Steuervorauszahlungen senken lassen?
Ja, mit einem formlosen Antrag beim Finanzamt und einer begründeten Gewinnschätzung. Sinkt dein Gewinn zum Beispiel durch weniger Aufträge, setzt das Finanzamt die Vorauszahlungen nach § 37 Abs. 3 EStG herab.
Welches Konto eignet sich für die Steuerrücklage?
Ein Tagesgeldkonto oder Unterkonto, getrennt vom Geschäftskonto und täglich verfügbar. Festgeld mit langer Laufzeit und Wertpapiere eignen sich nicht, weil das Geld zum Termin bereitliegen muss.
Was passiert, wenn ich eine Steuernachzahlung nicht zahlen kann?
Sprich vor dem Fälligkeitstag mit dem Finanzamt und beantrage eine Stundung oder Ratenzahlung. Zahlst du ohne Absprache zu spät, fallen Säumniszuschläge von 1 % des rückständigen Betrags je angefangenem Monat an (§ 240 AO).
Gilt die Tabelle auch, wenn ich nebenberuflich selbstständig bin?
Nein, im Nebenberuf kommt der Gewinn auf dein Gehalt obendrauf und wird mit dem höheren Steuersatz belastet. Hast du 40.000 € zu versteuerndes Einkommen aus dem Job, kosten 20.000 € zusätzlicher Gewinn 7.024 € Einkommensteuer, also 35,1 % statt 0,0 % laut Tabelle.
Zählt die Krankenversicherung beim Gewinn mit?
Nein, Kranken-, Pflege- und Rentenversicherung mindern nicht den Gewinn, sondern als Sonderausgaben das zu versteuernde Einkommen. Deshalb ziehen die Tabellen und der Rechner sie gesondert ab.
Fazit: Wie viel solltest du jetzt zurücklegen?
Leg die Umsatzsteuer komplett und für die Einkommensteuer die Quote aus der Tabelle zurück, bei 60.000 € Gewinn also 18,1 % oder 908 € im Monat. Mit Kirchensteuer, Gewerbesteuer über Hebesatz 400 % oder steigendem Gewinn legst du mehr zurück.
Spare nach deinem aktuellen Gewinn, nicht nach den Vorauszahlungen. Dann sind die Nachzahlung im zweiten Jahr und jede Anpassung durch das Finanzamt gedeckt. Deine persönliche Quote rechnest du in einer Minute mit dem Steuerrücklage-Rechner aus.
Keine Steuerberatung. Die Rechner schätzen nach dem Grundtarif 2026. Kinderfreibeträge, weitere Einkünfte, Sonderausgaben und Gewerbesteuer sind nicht berücksichtigt.
Quellen
- § 32a EStG, Einkommensteuertarif
- § 3 SolzG, Freigrenze beim Solidaritätszuschlag
- § 37 EStG, Einkommensteuer-Vorauszahlung
- § 35 EStG, Steuerermäßigung bei Einkünften aus Gewerbebetrieb
- § 36 EStG, Entstehung und Tilgung der Einkommensteuer
- § 18 UStG, Besteuerungsverfahren und Voranmeldung
- § 11 GewStG, Steuermesszahl und Steuermessbetrag
- § 19 GewStG, Vorauszahlungen
- § 240 AO, Säumniszuschläge
- § 149 AO, Abgabe der Steuererklärungen
Weiterlesen
 908 € / Monat
Steuerrücklage-Rechner
Deinen Wert ausrechnen.
 73 € pro Stunde
Stundensatz berechnen
Steuern von Anfang an im Preis einplanen.
 25.000 € Grenze
Kleinunternehmerregelung 2026
Ohne Umsatzsteuer arbeiten.